
Rumah Mampu Milik Johor. Murah belum tentu sesuai.
Mencari kediaman pertama di Johor? Sebelum memilih projek RMMJ, fahami syarat permohonan, harga rumah, kemampuan pinjaman, lokasi dan kos sebenar selepas menerima kunci.
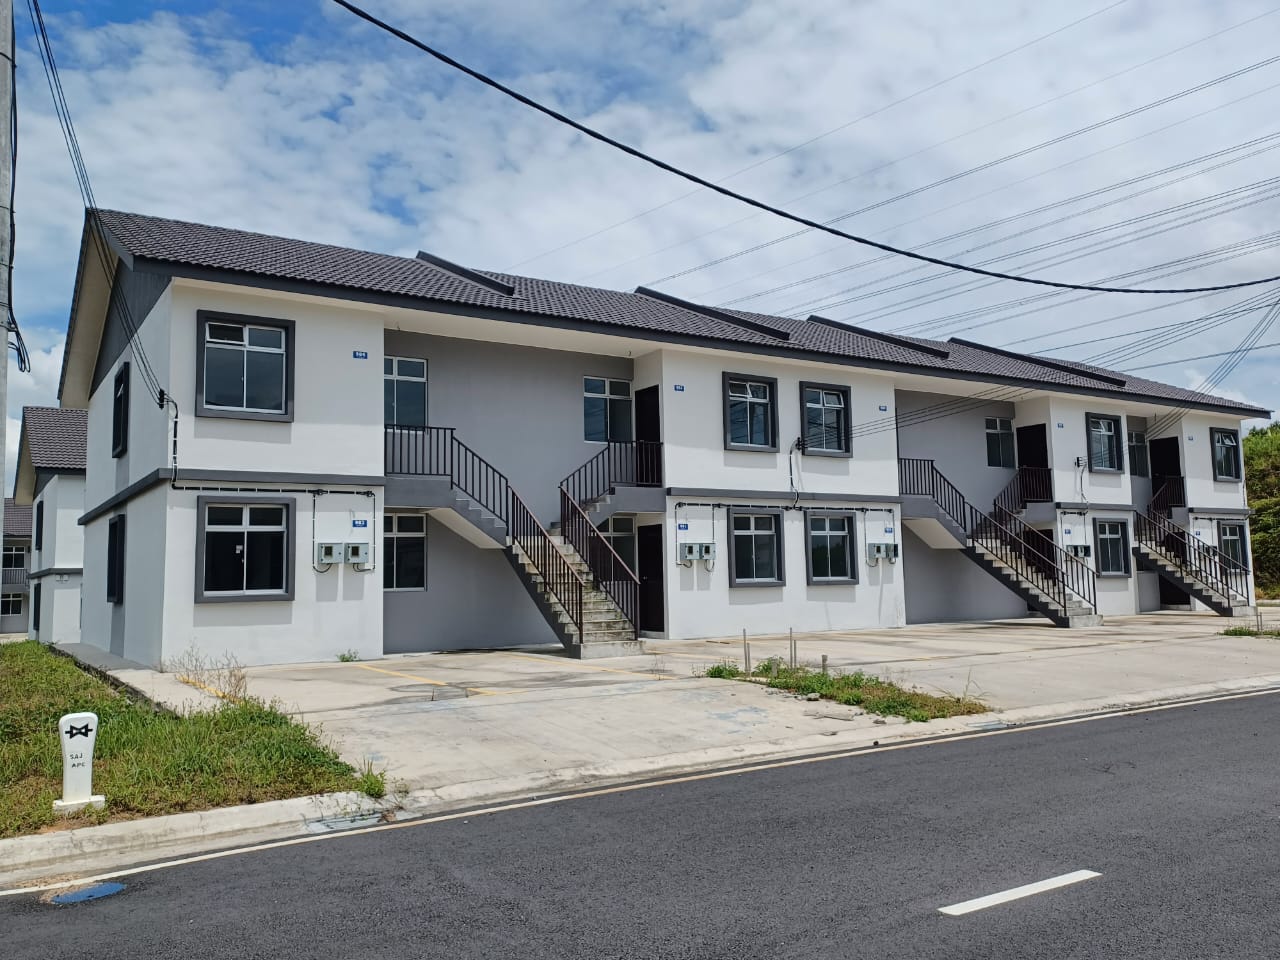
Rumah pertama bukan tentang membeli paling murah. Ia tentang memilih rumah yang masih mampu dibayar bertahun-tahun kemudian.
Inisiatif RMMJ diwujudkan bagi membantu isi rumah yang memenuhi syarat mendapatkan kediaman pada harga yang lebih berpatutan. Ia melibatkan pelbagai jenis pembangunan dan kategori pembeli.
Walau bagaimanapun, setiap projek mempunyai ciri berbeza. Lokasi, keluasan, jenis bangunan, harga tawaran dan tarikh penyerahan perlu disemak secara berasingan.
Bayaran bulanan hanyalah satu bahagian. Kos perjalanan, keperluan keluarga, keselamatan kewangan dan perancangan masa depan juga perlu diambil kira.
Unit telah disiapkan dan diserahkan dengan Sijil CCC menurut laporan negeri.
Unit dalam pembinaan atau perancangan yang dilaporkan pada Mei 2026.
Sasaran penyediaan kediaman mampu milik sehingga tahun 2026.
Berapa gaji yang layak memohon RMMJ?
Pendapatan isi rumah adalah antara faktor utama dalam penentuan kategori. Namun memenuhi had gaji sahaja tidak menjamin permohonan berjaya.
RM4,000
Had pendapatan isi rumah bagi kategori A dalam rujukan program.
RM6,000
Had pendapatan isi rumah bagi kategori B.
RM8,000
Had pendapatan isi rumah bagi kategori C.
RM10,000
Had pendapatan isi rumah bagi kategori D.
Enam semakan yang boleh mengelakkan masalah sebelum membeli.
Status kediaman di Johor
Rujukan program 2026 menyatakan pemohon perlu warganegara Malaysia, berumur sekurang-kurangnya 18 tahun dan menetap di Johor selama 10 tahun, tertakluk kepada peraturan semasa.
Pemilikan rumah terdahulu
Sejarah pemilikan kediaman oleh pemohon atau pasangan boleh mempengaruhi kelayakan. Menjual rumah lama tidak semestinya menjadikan seseorang layak.
Pendapatan pasangan
Pendapatan isi rumah perlu dikira mengikut syarat rasmi. Jangan menggunakan gaji seorang pemohon sahaja tanpa memahami keperluan pengisytiharan pasangan.
CCRIS, CTOS dan DSR
Bank menilai kemampuan pembayaran berdasarkan komitmen, rekod kredit dan dasar pembiayaan. Lulus saringan skim tidak bermaksud lulus pinjaman.
Dokumen sokongan
Pastikan dokumen pengenalan, pekerjaan, pendapatan serta maklumat keluarga lengkap mengikut senarai semak projek.
Sekatan jualan semula
Terdapat kediaman bersyarat yang tidak boleh dijual bebas seperti hartanah pasaran terbuka. Semak syarat hak milik, kelulusan dan moratorium yang berkenaan.

Projek diumumkan, dibina dan diserahkan bukan perkara yang sama.
Sesetengah pembeli masih menyewa sementara menunggu rumah baharu. Oleh itu, jangkaan penyerahan, bayaran sewa semasa, perubahan tempat kerja dan keperluan keluarga perlu dinilai bersama. Jangan hanya bergantung kepada pelan bangunan atau harga awal.
Empat contoh harga dan spesifikasi projek rasmi pada 2026.
Contoh ini menunjukkan perbezaan sebenar antara projek dan kategori. Tempoh permohonan yang dipaparkan telah berlalu. Senarai ini bukan tawaran kekosongan semasa.
Tiram Harmoni
Rumah Bandar 2 Tingkat
Taman Tasik Indah
Rumah Teres 2 Tingkat
Residensi Lili
Townhouse
Residensi Bangsa Johor
Rumah Teres 1 Tingkat
Kawasan yang nampak dekat tidak semestinya menjimatkan perjalanan harian.
Faktor mikro kawasan perlu dipertimbangkan sebelum membeli. Ini bukan senarai projek yang sedang dibuka.
Johor Bahru · Tebrau · Kempas
Semak akses jalan utama, sekolah, trafik waktu puncak, tempat kerja dan kos penyelenggaraan jika strata.
Masai · Plentong · Pasir Gudang
Penting bagi pekerja industri dan mereka yang bekerja syif. Uji masa perjalanan mengikut rutin sebenar.
Skudai · Kulai · Senai
Pertimbangkan akses lebuh raya, kemudahan keluarga, pekerjaan dan pergerakan antara bandar.
Iskandar Puteri · Gelang Patah
Bandingkan lokasi pembangunan, pilihan rumah subsale, kemudahan sekitar serta kos perjalanan.
Kluang · Simpang Renggam
Keutamaan mungkin tertumpu kepada pekerjaan tempatan, sekolah, jaringan keluarga dan perjalanan ke bandar.
Batu Pahat · Pontian · Kota Tinggi
Penilaian kawasan berbeza mengikut kemudahan, keperluan keluarga dan corak pasaran setempat.
Beli melalui skim kerajaan atau pilih rumah subsale?
Kedua-dua pilihan mempunyai kekuatan serta batasan. Bandingkan berdasarkan kemampuan, masa dan lokasi.
Rumah yang terbaik bukan semestinya rumah paling murah.
Nilai keputusan berdasarkan keperluan keluarga, masa menunggu, pembiayaan dan perancangan jangka panjang.
Pastikan kategori, lokasi dan status permohonan sesuai.
Jadual transaksi masih bergantung kepada bank, peguam dan status hartanah.
Pertimbangkan kos minyak, tol, masa dan keselesaan harian.
Sejarah pemilikan boleh menyebabkan pemohon tidak memenuhi syarat skim.
Tiga keluarga. Tiga keputusan yang berbeza.
Contoh ilustrasi ini membantu anda menilai pilihan berdasarkan keadaan kewangan dan keluarga.
Pasangan baru berkahwin
Belum memiliki rumah, pendapatan tetap dan boleh menunggu pembangunan siap. Mahu mengawal komitmen bulanan.
Langkah: semak kategori, pembiayaan dan lokasi.Keluarga perlu berpindah segera
Rumah sewa hampir tamat, anak mula bersekolah dan lokasi pekerjaan perlu dikekalkan.
Langkah: pertimbangkan rumah siap atau pilihan subsale.Pemilik ingin menaik taraf
Sudah mempunyai kediaman dan bercadang berpindah. Baki pinjaman lama masih belum selesai.
Langkah: semak syarat skim, nilai rumah lama dan pilihan pasaran terbuka.Tujuh langkah untuk membuat permohonan dengan lebih teratur.
Gunakan portal rasmi, semak syarat projek dan pastikan urusan pembiayaan dirancang awal.
Rujuk portal rasmi
Lawati Sistem Perumahan Johor untuk mendapatkan maklumat pembangunan dan permohonan.
Semak kategori dan syarat
Teliti had pendapatan, umur, sejarah pemilikan, kediaman serta peraturan yang berkenaan.
Daftar dan isi maklumat
Sediakan dokumen serta lengkapkan permohonan berdasarkan arahan rasmi sistem.
Pantau proses pemilihan
Periksa status saringan, undian atau pemilihan jika digunakan bagi pembangunan tersebut.
Nilai kemampuan pembiayaan
Semak anggaran komitmen bulanan, rekod kredit dan dokumen yang diperlukan oleh pembiaya.
Fahami dokumen pembelian
Teliti perjanjian, syarat pemilikan, jadual penyerahan dan tanggungjawab pembeli.
Rancang kos selepas dapat kunci
Sediakan bajet untuk perabot, pembaikan, utiliti, penyelenggaraan dan simpanan kecemasan.
Kenapa pilih Adi apabila keputusan hartanah melibatkan lebih daripada harga?
Setiap pembeli dan pemilik mempunyai persoalan berlainan. Ada yang memerlukan semakan nilai, ada yang menghadapi cabaran pembiayaan dan ada yang perlu menjual rumah lama dahulu.
01. Semakan nilai pasaran
Bagi rumah pasaran terbuka, perbandingan hartanah dan rujukan JPPH serta NAPIC membantu memahami julat nilai yang munasabah.
02. Perancangan pembiayaan
Semakan awal komitmen, DSR dan rekod kredit boleh membantu mengenal pasti perkara yang perlu dirujuk kepada institusi pembiaya.
03. Kefahaman kawasan Johor
Johor Bahru, Skudai, Kulai, Senai, Masai, Pasir Gudang, Ulu Tiram dan Iskandar Puteri mempunyai corak pasaran berbeza.
04. Strategi menjual rumah lama
Pemilik boleh mendapatkan bantuan menilai harga, baki hutang, dokumen, strategi pemasaran dan proses transaksi. Penjualan rumah lama tidak mengetepikan syarat program kerajaan.
05. Urusan yang jelas
Permohonan dan kelulusan skim perumahan berada di bawah pihak berkuasa. Adi tidak menjamin pemilihan atau peruntukan unit, sebaliknya membantu urusan pasaran terbuka yang berada dalam skop perkhidmatan hartanah.
Jawapan ringkas kepada persoalan pembeli.
Apakah RMMJ?
RMMJ ialah skim perumahan Kerajaan Negeri Johor untuk pemohon yang memenuhi syarat kelayakan berdasarkan kategori dan projek berkenaan.
Berapa harga rumah mengikut kategori?
Rujukan harga dasar menyenaraikan jenis A RM50,000, jenis B RM100,000, jenis C RM150,000 dan jenis D sekitar RM250,000 hingga RM300,000. Walau bagaimanapun, subkategori serta harga projek tertentu boleh berbeza seperti yang dipaparkan oleh PKPJ.
Adakah gaji RM5,000 layak memohon?
Pendapatan isi rumah RM5,000 mungkin memenuhi had kategori tertentu, tetapi syarat pemilikan, kediaman, umur dan keperluan lain turut dinilai.
Bolehkah orang bujang memohon?
Maklumat inisiatif kerajaan pada 2026 menyenaraikan individu bujang sebagai golongan yang boleh dipertimbangkan, tertakluk kepada syarat rasmi.
Adakah loan bank pasti lulus?
Tidak. Bank mempunyai dasar penilaian sendiri berkaitan pendapatan, rekod kredit dan komitmen pemohon.
Bolehkah rumah tersebut dijual semula?
Sesetengah kediaman tertakluk kepada sekatan pemilikan, moratorium dan keperluan kelulusan. Semak dokumen hak milik serta pihak berkuasa sebelum merancang penjualan.
Saya pernah memiliki rumah. Adakah masih layak?
Sejarah pemilikan hartanah boleh mempengaruhi kelayakan. Syarat perlu disahkan berdasarkan program yang sedang berkuat kuasa.
Di mana hendak memohon?
Rujuk portal rasmi PKPJ, semak projek yang dibuka, lengkapkan maklumat dan ikuti arahan permohonan yang ditetapkan.
Adakah Adi boleh meluluskan permohonan?
Tidak. Keputusan skim adalah di bawah pihak berkuasa. Adi boleh membantu perbandingan pasaran, urusan rumah subsale dan perancangan jualan hartanah sedia ada.
Teruskan bacaan mengikut masalah hartanah anda.
Panduan lanjut ini meliputi nilai pasaran, pembiayaan, jualan rumah dan perbandingan kawasan.
Untuk memahami penilaian, baca semak nilai rumah Johor, harga pasaran rumah Johor, cara semak nilai rumah dan semak market value.
Bagi pembeli kali pertama, lihat beli rumah pertama, pinjaman perumahan, SJKP rumah pertama dan panduan LPPSA.
Fahami risiko transaksi melalui loan rumah reject, strategi harga jual, proses jual beli dan rumah subsale.
Pemilik yang mahu menukar kediaman boleh membaca jual rumah Johor, proses jual rumah, rumah lama tidak terjual dan khidmat ejen hartanah.
Rujukan kawasan tersedia melalui ejen hartanah Johor, jual rumah JB, ejen rumah Skudai dan ejen Iskandar Puteri.
Untuk kawasan timur, lihat Pasir Gudang, harga rumah negeri Johor, semak nilai hartanah dan ejen jual rumah.
Panduan berkaitan program perumahan termasuk panduan rumah pertama Johor, informasi RMMJ 2026, panduan skim kediaman Johor dan harga pasaran hartanah.
Sebelum memilih perunding hartanah, fahami peranan ejen, panduan ejen berdaftar, Adi Nilai Hartanah dan Adi Mesti Jadi.
Rujukan rasmi dan semakan lanjut
Data dasar dan butiran projek boleh berubah. Pastikan maklumat semasa disahkan sebelum membuat permohonan atau menandatangani dokumen.
Portal PKPJ ↗Sistem Perumahan Johor ↗Panduan Permohonan ↗Jawapan Dewan Negeri, Mei 2026 ↗NAPIC / JPPH ↗Nak beli rumah pertama, membandingkan pilihan subsale atau menjual rumah lama dahulu?
Semak kemampuan kewangan, nilai pasaran, kawasan dan urutan transaksi. Pilihan kediaman yang baik bermula dengan maklumat yang jelas.
WhatsApp Adi Zaini · REN27528 ↗ Permohonan dan keputusan RMMJ adalah di bawah pihak berkuasa melalui saluran rasmi PKPJ.